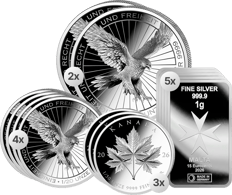
25 x 1 onza de plata Maple Leaf 2026
1445,75 €
IVA incl. y envío gratuito
Disponible en 2–3 días hábiles
 Más de 310.000
 Más de 30 años
 Envío seguro
 Google: 4,9/5


Durante décadas, la cuenta de ahorro se consideró el refugio seguro para los ahorros. Sin embargo, los bajos tipos de interés, la depreciación silenciosa del dinero y la creciente desconfianza hacia el sistema bancario han cambiado radicalmente esta percepción. Quien desee mantener su independencia financiera en la jubilación apenas puede prescindir de una previsión privada bien planificada. El oro y otros metales preciosos se han consolidado como una inversión tangible y resistente a las crisis que ha preservado el poder adquisitivo durante milenios. Esta guía explica por qué la previsión para la jubilación con metales preciosos está ganando tanta importancia, qué formas resultan adecuadas, cómo se gestionan los impuestos y el almacenamiento, y qué aspectos hay que tener en cuenta al construir una cartera estable de metales preciosos.
La previsión para la jubilación es un tema que afecta a todo el mundo, tarde o temprano. Cada vez más personas no son plenamente independientes económicamente en la vejez, el número de jubilados que continúan trabajando aumenta y la presión sobre el sistema público de pensiones crece. El sistema alemán se basa en un sistema de reparto: las cotizaciones actuales de la población activa financian las pensiones de hoy. Precisamente aquí radica el problema estructural: el cambio demográfico hace que aumente el número de jubilados mientras disminuye el de cotizantes.
A esto se añade la inflación, que erosiona silenciosamente los ahorros. Quien confía exclusivamente en la cuenta de ahorro pierde poder adquisitivo real con el paso de los años. En este contexto, los metales preciosos se consideran un contrapeso probado: son un bien físico escaso que no puede multiplicarse a voluntad y que no depende de ninguna promesa de pago de un banco o un Estado. Precisamente como complemento a los pilares clásicos, los inversores desarrollan así un segundo pilar resistente a las crisis, una idea que también recoge la protección contra la inflación con metales preciosos.
La previsión privada para la jubilación es un ámbito complejo, y los expertos coinciden en que empezar pronto crea la mejor base. Al mismo tiempo, nunca es demasiado tarde para empezar. Entre los pilares habituales se encuentran:
Siempre es recomendable una combinación. Los metales preciosos no sustituyen una previsión completa, sino que la complementan con un activo tangible que funciona independientemente del sistema financiero.
Entre todos los metales preciosos, el oro ocupa una posición especial. Históricamente, ha conservado su poder adquisitivo durante milenios y se considera resistente a las crisis y, en gran medida, protegido contra la inflación. La gran ventaja del oro físico como previsión para la jubilación es que está directamente vinculado al precio del oro y no depende de ninguna promesa de pago de empresas u organismos estatales. Incluso en caso de una reforma monetaria, el metal precioso conserva su valor material.
Es importante que los inversores distingan entre inversión directa e indirecta. En la variante directa se adquiere metal físico en forma de lingotes o monedas. La variante indirecta incluye acciones de empresas mineras o fondos vinculados al precio del oro; sin embargo, estos conllevan riesgos adicionales como la evolución empresarial y las fluctuaciones del mercado. Por eso, para una previsión para la jubilación con los pies en la tierra, muchos inversores prefieren el metal físico y tangible.
Con el oro físico surge la pregunta de qué forma elegir. Las monedas de oro son especialmente populares entre los inversores. Aquí se distingue entre monedas de inversión (bullion) y monedas de colección: el precio de la moneda de inversión se basa casi exclusivamente en el valor del material, mientras que las monedas de colección pueden tener además un valor coleccionable adicional. Clásicos como el Krugerrand, el Maple Leaf o la Filarmónica de Viena están reconocidos en todo el mundo y pueden negociarse en cualquier momento.
Los lingotes de oro, por su parte, son una inversión especialmente directa en el precio del material, ya que los costes de acuñación y de intermediación apenas influyen en las unidades más grandes. Son populares los llamados CombiBar de oro: una combinación de lingotes de 1 g que pueden separarse entre sí sin pérdidas y venderse individualmente si es necesario. La siguiente tabla muestra las diferencias entre monedas de inversión y monedas de colección:
| Criterio | Monedas de inversión | Monedas de colección |
|---|---|---|
| Base del precio | Vinculado directamente al precio del oro | Valor del material más valor coleccionable |
| Idoneidad | Para todos los inversores | Más bien para coleccionistas experimentados |
| Reventa | Posible en cualquier momento y en todo el mundo | Vinculada al interés de los coleccionistas |
| Resistencia en crisis | Muy alta, al estar vinculada a la cotización | Limitada |
Para la previsión de la jubilación son especialmente adecuados los productos estándar habituales: siempre tienen demanda y pueden venderse rápidamente cuando sea necesario.
Una cartera bien estructurada no descansa sobre un único metal. La plata se considera la pequeña contrapartida del oro: más económica para empezar, pero con una cotización más volátil. Las monedas de plata populares, como el Maple Leaf o la Filarmónica de Viena, son adecuadas para construir reservas con regularidad incluso con un presupuesto menor. Quien desee invertir cantidades mayores recurre a menudo a lingotes de plata, que ofrecen un precio favorable por gramo.
Además, los metales blancos platino y paladio están ganando importancia. Ambos desempeñan un papel industrial relevante, por ejemplo en la tecnología automotriz y del hidrógeno, lo que influye en la evolución de su cotización. Como complemento, aportan una diversificación adicional: si cae la cotización de un metal, otro suele compensar parcialmente ese efecto. Esta diversificación es una idea central de toda previsión sólida.
Una cartera equilibrada de metales preciosos no apuesta por un único caballo, sino que distribuye el peso con inteligencia, con el oro como base estable y la plata, el platino y el paladio como pilares complementarios.
Una ventaja decisiva del oro físico es su tratamiento fiscal. El oro de inversión está exento del IVA en Alemania, lo cual se aplica a lingotes y monedas de inversión que cumplen los criterios legales de ley. En cambio, en el caso de la plata, el platino y el paladio se aplica el IVA, a menudo en forma de tributación por margen en el caso de las monedas de plata.
Especialmente interesante para la previsión a largo plazo es el plazo de especulación de un año: si el oro o la plata físicos se venden con beneficio tras un período de tenencia superior a un año, esta ganancia patrimonial está exenta de impuestos para particulares. Precisamente para los inversores con un horizonte de inversión largo (y la previsión para la jubilación es, por su naturaleza, a largo plazo), este es un argumento de peso a favor de la posesión física.
Nota fiscal
El oro de inversión está exento del IVA en Alemania, y las ganancias patrimoniales procedentes del oro y la plata físicos están exentas de impuestos para particulares tras un período de tenencia superior a un año. Esto no constituye asesoramiento fiscal; en cada caso particular se recomienda consultar con un asesor fiscal.
Los metales preciosos despliegan su fortaleza en la previsión para la jubilación, sobre todo, a lo largo de un periodo prolongado. En lugar de intentar acertar el momento perfecto de entrada, muchos inversores apuestan por compras regulares y de menor cuantía. Este procedimiento se conoce como efecto de promedio de coste (cost average): quien invierte de forma continua compra a veces a precios más altos y otras a precios más bajos, compensando así con el tiempo las fluctuaciones a corto plazo. Los correspondientes productos de plan de ahorro facilitan esta disciplinada construcción de patrimonio.
Como regla general, el oro debería representar la mayor parte de la cartera, ya que fluctúa menos que otras materias primas en comparación. Además, es recomendable apostar por denominaciones pequeñas: una colección de varias monedas de 1/10 oz o 1/4 oz puede venderse, si es necesario, de forma más flexible y en pasos más pequeños que un único lingote grande. Así, incluso los apuros financieros a corto plazo pueden superarse sin tener que recurrir de inmediato a la totalidad del patrimonio. Quien invierta sumas mayores encontrará una solución cómoda en los paquetes para inversores ya preparados.
El oro físico conlleva la cuestión de una custodia segura. Son posibles el almacenamiento en una caja fuerte doméstica, una caja de seguridad bancaria o soluciones de custodia especializadas. Para el almacenamiento en casa se recomiendan accesorios adecuados como cápsulas para monedas y estuches para monedas, que protegen las monedas de arañazos e influencias ambientales y preservan su valor. Es importante proteger el propio patrimonio frente a robos, por ejemplo mediante el seguro del hogar.
Los metales preciosos son un componente valioso, pero no una solución milagrosa. Una evaluación honesta forma parte de toda decisión de inversión. Los argumentos más importantes de un vistazo:
Ventajas
Límites
Sin embargo, como complemento a los inmuebles, los seguros y los planes de ahorro, el oro y los demás metales preciosos constituyen una base fiable. Quien busque iniciarse encontrará combinaciones probadas entre las monedas de inversión y los paquetes de protección ante crisis. Como empresa familiar alemana con más de 200.000 clientes y verificación de autenticidad conforme a la norma ISO, Kettner Edelmetalle acompaña a los inversores en este camino.
El oro es un componente valioso, pero no debería ser el único pilar de la previsión para la jubilación. Es recomendable una combinación de diferentes elementos, como inmuebles, seguros, planes de ahorro y metales preciosos físicos. El oro actúa en este caso como una base resistente a las crisis que funciona independientemente del sistema financiero.
En el caso del oro y la plata físicos, las ganancias patrimoniales están exentas de impuestos para particulares tras un período de tenencia superior a un año. Además, el oro de inversión está exento del IVA. Esto no constituye asesoramiento fiscal; en cada caso particular debería consultarse con un asesor fiscal.
Ambas opciones tienen su razón de ser. Los lingotes ofrecen, en unidades más grandes, el precio más favorable por gramo. Las monedas y las denominaciones pequeñas, en cambio, son más flexibles en la reventa, ya que los importes parciales se pueden liquidar con mayor facilidad. Para la previsión de la jubilación, a menudo resulta ideal una combinación de ambas.
No existe una proporción universalmente válida, ya que depende de la situación personal de cada uno. Muchos inversores se orientan por una proporción complementaria dentro de una cartera ampliamente diversificada. Lo decisivo es que los metales preciosos se consideren un activo tangible a largo plazo y no una especulación a corto plazo.
El efecto de promedio de coste describe la inversión regular de importes más pequeños durante un periodo prolongado. Dado que se compra a veces a precios más altos y otras a precios más bajos, las fluctuaciones de la cotización a corto plazo se compensan con el tiempo. Los planes de ahorro para metales preciosos aprovechan este principio.
Son posibles una caja fuerte doméstica, una caja de seguridad bancaria o soluciones de custodia profesionales. Para el almacenamiento en casa, las cápsulas y los estuches para monedas protegen las piezas de daños. Además, el propio patrimonio debería estar protegido contra robos, por ejemplo mediante el seguro del hogar.
¿Desea mantenerse informado sobre novedades de productos, noticias financieras interesantes y ofertas exclusivas? Regístrese aquí para recibir el boletín gratuito de Kettner Edelmetalle.
Al introducir su dirección de correo electrónico y hacer clic en el botón «Enviar», usted otorga la siguiente declaración de consentimiento: «Acepto ser informado por correo electrónico sobre novedades de productos, noticias financieras interesantes y ofertas especiales exclusivas, y por ello consiento el tratamiento de mi dirección de correo electrónico con el fin de enviarme el boletín informativo. Puedo revocar este consentimiento en cualquier momento y sin indicar los motivos, con efecto de futuro. La licitud del tratamiento realizado hasta la revocación no se verá afectada en caso de revocación.»